
En política existe una tendencia muy acusada de ir a lo fácil, a buscar culpables, en vez de buscar soluciones. Ejemplo claro es cómo se afronta la escasez de vivienda y el encarecimiento de los alquileres (precisamente derivado de la escasez de oferta): en vez de dar facilidades para la construcción, se busca un chivo expiatorio, en este caso las denominadas VUT (viviendas de uso turístico) o de alquileres de corta estancia. Sería la avaricia de las malvadas plataformas de alquiler la que estaría privando a las familias de un arriendo asequible. Veamos qué hay de verdad (poco) y de mentira (mucho) en este planteamiento.
Dato de arranque: La vivienda de uso turístico cae un 15% desde su máximo de 2024, apenas supone el 1,28% del parque y no existe en uno de cada tres municipios españoles. Extremadura, con el porcentaje más bajo del país, va a contracorriente: crece, pero desde cifras mínimas
Si el piso turístico fuera el culpable principal de la escalada del alquiler, los dos últimos años deberían haber traído un respiro. Ha ocurrido lo contrario. Desde el máximo de agosto de 2024, cuando el INE contabilizó 403.267 viviendas de uso turístico en España, la cifra ha caído hasta las 341.001 de mayo de 2026: 62.000 menos, un 15,4%.
En ese mismo periodo el alquiler ha seguido batiendo récords, y arrendar una vivienda ya exige cerca del 40% de la renta familiar en las grandes ciudades, según el III Informe de Acceso a la Vivienda de Century 21. La correlación no acompaña al relato.
La caída tiene fecha y causa: la obligación, desde el 1 de julio de 2025, de que todo anuncio incluyera un número de registro. Solo Airbnb retiró unos 65.000 anuncios sin licencia tras los requerimientos del Ministerio de Consumo, con otros 55.000 bajo revisión.
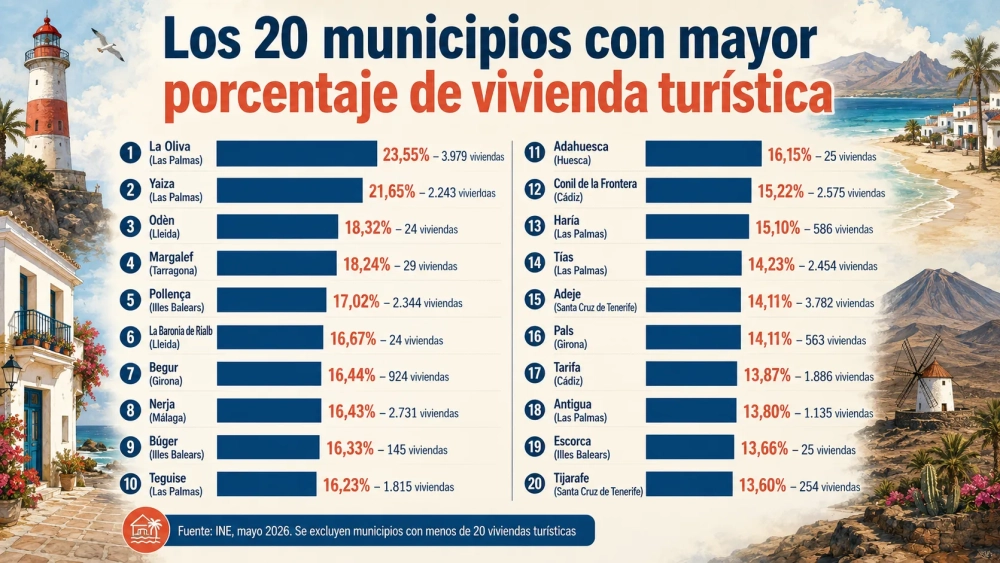
La purga afloró una bolsa de oferta irregular, pero también dejó a la vista el tamaño real del fenómeno: las viviendas turísticas son, como se ha dicho, apenas el 1,28% del parque residencial español. Y su reparto es cualquier cosa menos homogéneo. En 2.813 de los 8.132 municipios del país (el 34,6%) no hay ni una.
Dónde se concentran
Donde sí las hay, se concentran con intensidad. El ranking municipal lo encabezan La Oliva, en Fuerteventura, con 3.979 viviendas turísticas que suponen el 23,6% de su parque; Yaiza, en Lanzarote (21,7%); Pollença (17%), Begur y Nerja (16,4%), Conil de la Frontera (15,2%), Adeje (14,1%) o Tarifa (13,9%). Costa e islas. Ni Madrid ni Barcelona aparecen entre los cincuenta primeros municipios por porcentaje de VUT sobre el total, lo que de nuevo cuestiona el relato de que son estas VUT las que ‘inflacionan’ el alquiler convencional.
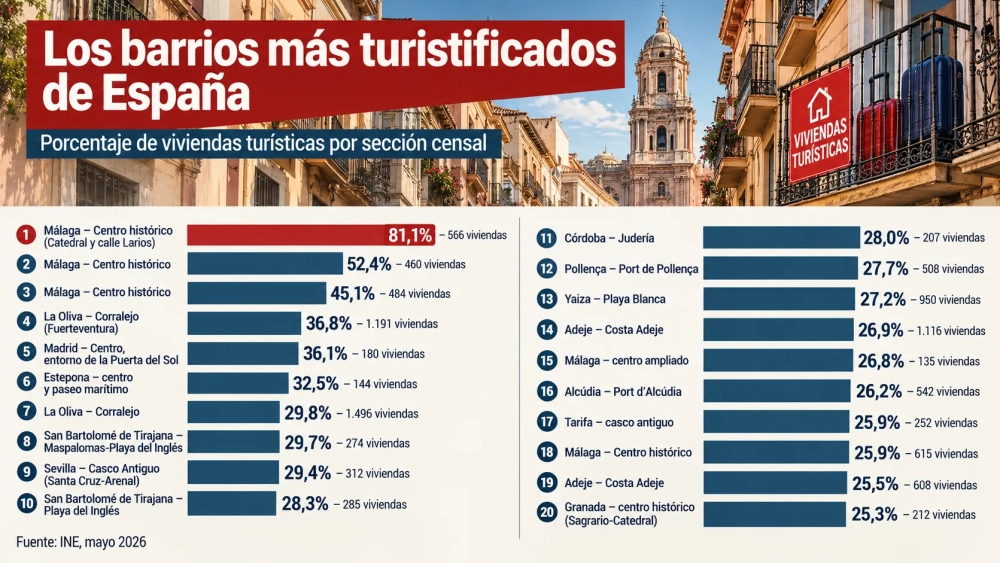
El zoom a las secciones censales dice aún más. El récord absoluto de España está en el centro histórico de Málaga, en el entorno de la Catedral y la calle Larios: una sección donde el 81% de las viviendas son turísticas, con otras dos colindantes por encima del 45%.
Le siguen el núcleo de Corralejo en La Oliva (36,8%), una sección del distrito Centro de Madrid junto a la Puerta del Sol (36,1%), Estepona, Maspalomas, el Casco Antiguo de Sevilla (29,4%) y la Judería de Córdoba (28%). El fenómeno, cuando aprieta, aprieta en lugares muy concretos: zonas turísticas maduras y centros monumentales.
Madrid y Barcelona, algo no cuadra en el cuento
Las dos capitales que protagonizan el debate presentan cifras discretas: Madrid tiene 10.836 viviendas turísticas (el 0,71% de su parque) y Barcelona 8.231 (el 1,02%). Barcelona, además, mantiene congeladas las licencias desde 2014 y ha fijado 2028 como horizonte para extinguirlas todas. Doce años de moratoria no le han impedido liderar los precios del alquiler en España, con un esfuerzo del 46% de la renta familiar.
¿Significa eso que el piso turístico es inocuo? No. El estudio de referencia, publicado por García-López, Jofre-Monseny, Martínez-Mazza y Segú en el Journal of Urban Economics, estimó que la actividad de Airbnb elevó los alquileres en Barcelona un 1,9% de media, pero hasta un 7% en los barrios con mayor concentración. Efecto real, pero localizado. En el conjunto de la ciudad, un factor menor; en Ciutat Vella o en el centro de Málaga, un problema serio.
Hablando en plata, las VUT pueden ‘tensionar’ (palabro de moda que parece querer decir algo pero no dice en realidad nada) el mercado de alquiler convencional en zonas muy concretas, pero no son responsables de la subida generalizada en ninguna ciudad.
¿Qué empuja, pues, los precios al alza? No, no son entes demoníacos como Airbnb, sino algo más real y tangible: la escasez de oferta intensificada por una legislación que, en vez de estimular el mercado, lo interviene, limita y castra.
El Banco de España ha puesto cifras al desequilibrio de fondo: un déficit acumulado de 750.000 viviendas entre 2021 y 2025. Solo el año pasado se crearon 240.000 hogares y se terminaron 92.000 viviendas. Y la brecha sigue creciendo, concentrada más de la mitad en seis provincias con Madrid y Barcelona a la cabeza. Con ese agujero, el 1,28% del parque dedicado al turismo difícilmente puede ser la causa principal de nada.
Juan Carlos Cotallo, representante de Pymecon, la patronal extremeña de la construcción integrada en CREEX, añade los factores de oferta. Un código técnico que encarece cada vivienda nueva. Unos costes laborales disparados por la escasez de mano de obra: "Al precio del convenio no trabaja casi nadie". Una burocracia que llega a demorar dos años y medio una licencia de obra, con un sobrecoste financiero que acaba pagando el comprador.
Y cómo olvidar la inseguridad jurídica del arrendador, que empuja a muchos propietarios a vender en lugar de alquilar. Cotallo advierte, además, contra la extrapolación: "No hay la misma situación en Badajoz, en Cáceres o en Toledo que en Madrid, Barcelona o Málaga".
¿Pero las VUT retiran o no oferta del mercado?
No es una pregunta que tenga una respuesta única con un ‘sí’ o un ‘no’. Depende de dónde se mire. En los puntos calientes hay sustracción documentada: el propio Banco de España describe el trasvase de alquiler residencial a turístico en ‘zonas tensionadas’ (otra vez el palabro, que simplemente dice que hay más demanda que oferta).
Pero a escala general los números no sostienen la tesis: 341.001 viviendas turísticas frente a casi cuatro millones de viviendas vacías que recoge el Censo de 2021. Y una parte de la oferta turística ni siquiera sale del parque residencial, porque se crea reconvirtiendo locales y edificios en desuso.
Cáceres es un buen ejemplo: 63 locales comerciales se han transformado en viviendas en dos años (417 en toda Extremadura desde 2024) y, según el Colegio de Arquitectos, esos bajos reconvertidos terminan comercializándose de forma habitual como apartamentos turísticos. Oferta nueva, no vivienda retirada.
Hay otro dato que desmonta la idea del saqueo: el parque de alquiler convencional no ha menguado, ha engordado. Según la Encuesta de Condiciones de Vida del INE, los hogares que viven arrendados han pasado del 14,9% en 2014 al 20,4% en 2024: de unos 2,7 millones de viviendas alquiladas a cerca de 3,9 millones, 1,2 millones más en una década. Justo los años en que la vivienda turística pasaba de ser oferta residual a 341.000 pisos.
Si el piso turístico vaciara el mercado del alquiler, la serie iría hacia abajo. Va hacia arriba. Lo que ha crecido más deprisa todavía es la demanda: inmigración, hogares cada vez más pequeños y una generación entera expulsada de la compra.
El TS tumba el registro único
En esas estaba el sector cuando, el 19 de mayo, el Tribunal Supremo anuló el corazón del Real Decreto 1312/2024: el registro único de arrendamientos vinculado al Registro de la Propiedad.
El Estado, dice la Sala, carece de título competencial y su registro "se superpone" a los autonómicos, que son los válidos. Sobreviven la Ventanilla Única Digital, las obligaciones de las plataformas de transmitir datos y su uso estadístico. En la práctica, la llave vuelve a las comunidades autónomas, mientras Consumo sostiene que las retiradas de anuncios y la multa a Airbnb, anteriores al registro anulado, siguen en pie.
De nuevo, legislando con los pies en vez de con la cabeza y no midiendo las consecuencias de estas decisiones. No les ha bastado con provocar una crisis del mercado inmobiliario que ha disparado los precios, inflando de burocracia la actividad promotora; tampoco el haber provocado una huida masiva del mercado del alquiler hacia el de la venta al dejar inerme al arrendador ante impagos, obligándole además a prórrogas forzosas y con subida tasada, ni siquiera el informe oficial de la CNMC que, en teoría, iba a refrendar sus tesis de ‘culpabilidad’ de las VUT, en un tiro que les salió por la culata, ya que la Comisión concluyó que restringir el alquiler turístico no impactaría en el alquiler convencional y además perjudicaría la competencia, incrementando el precio de los hoteles.
Sostenella y no enmendalla, aunque el problema siga ahí y sea cada vez más grave para las familias y para los jóvenes que quieren iniciar un proyecto de vida.
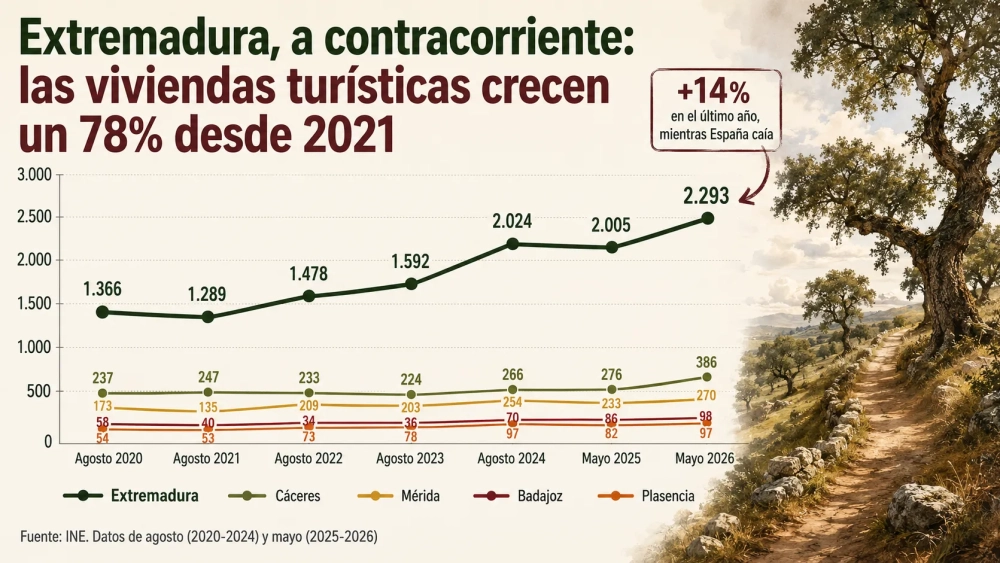
Extremadura, a contracorriente: 2.296 viviendas turísticas
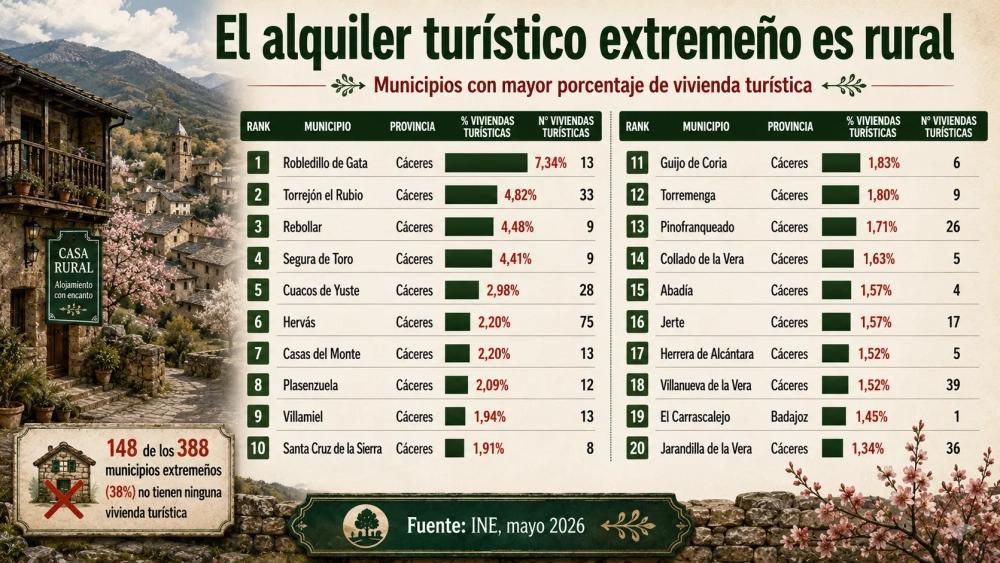
La región es el espejo inverso del problema. Con 2.293 viviendas turísticas, el 0,33% de su parque (el porcentaje más bajo de España), Extremadura ha crecido un 78% desde 2021 y, curiosamente, siguió subiendo (+14%) el último año mientras España caía. Hay 148 municipios extremeños, el 38%, sin una sola vivienda turística.
El alquiler, además, es aquí un régimen minoritario: Extremadura es la comunidad con menos hogares arrendados del país (en torno al 11%, la mitad de la media nacional) y una de las dos, junto a Galicia, donde la cesión gratuita de viviendas supera al alquiler de mercado. El propio INE retrata un mercado sin apreturas: es la región con menos personas que buscaron vivienda sin conseguir cambiarse, un 3,9% en 2025, frente al 10,6% de Baleares, por ejemplo.
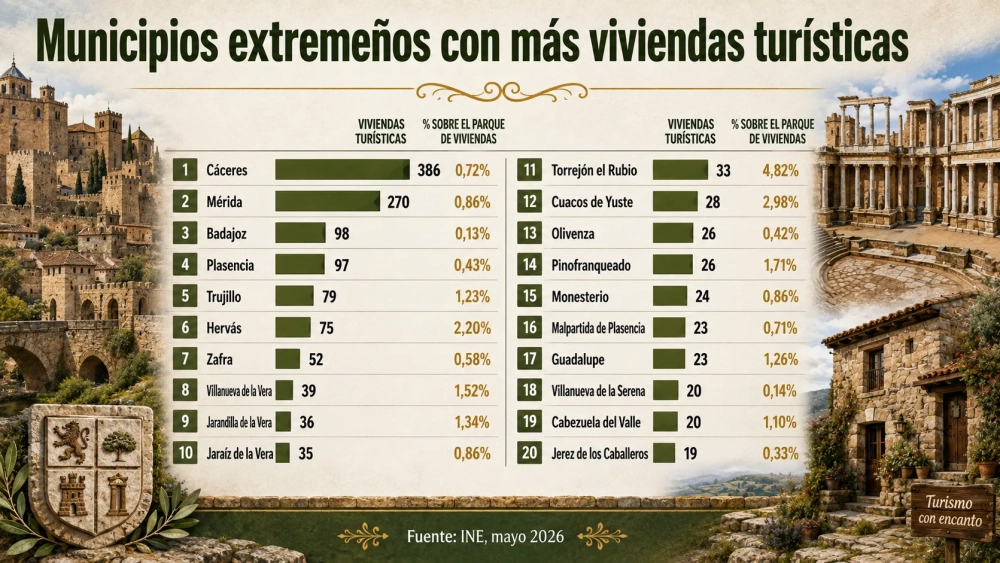
El mapa regional tiene dos caras. Por volumen mandan las ciudades: Cáceres (386 viviendas, el 0,72% de su parque, con una subida del 40% en el último año), Mérida (270, el 0,86%, el mayor porcentaje urbano de la región), Badajoz (98, un testimonial 0,13%) y Plasencia (97, el 0,43%). Por intensidad, el fenómeno es rural: Robledillo de Gata (7,3%), Torrejón el Rubio (4,8%), Rebollar (4,5%) y Segura de Toro (4,4%), Cuacos de Yuste, Hervás, Pinofranqueado... La Vera, el Valle del Jerte, Sierra de Gata, Las Hurdes y Monfragüe, donde la casa rural turística convive con parques de vivienda envejecidos y sin demanda residencial que retirar.
En las ciudades, el patrón calca el nacional en miniatura: la sección censal de la Ciudad Monumental de Cáceres y su entorno concentra 133 viviendas turísticas, el 15,4% del parque de la zona, mientras el resto de la capital apenas se inmuta. En Mérida, el entorno del Templo de Diana ronda el 6%; en el Casco Antiguo de Badajoz y el centro de Plasencia, el fenómeno no llega al 3%.
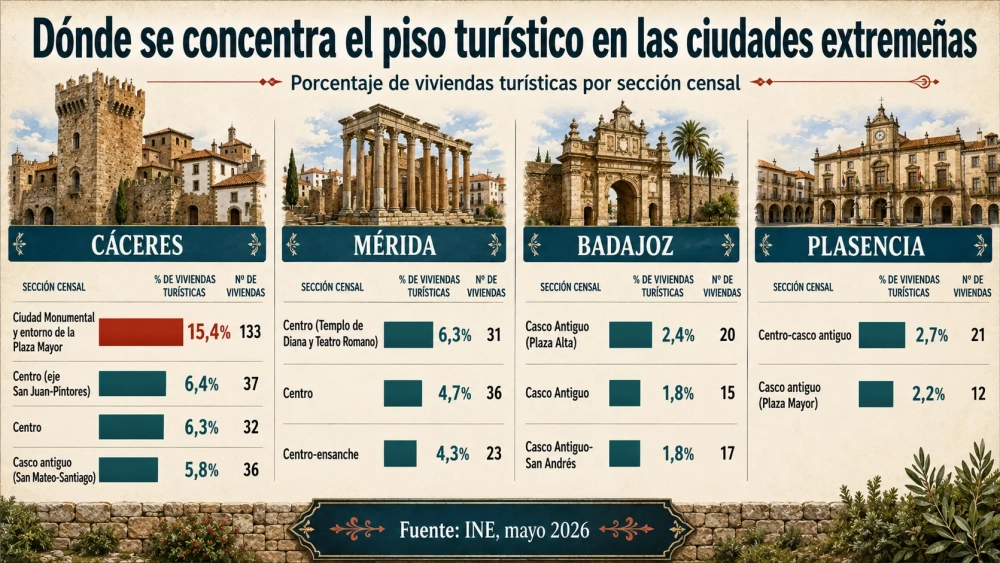
Y un último dato para el debate: Mérida, la ciudad extremeña con mayor porcentaje de vivienda turística, es también la capital española donde menos esfuerzo exige alquilar, un 19% de la renta familiar según Century 21. Si el piso turístico fuera el motor de los precios, el causante de la inflación de los arriendos, alguien debería explicárselo a los emeritenses.
Añadir La Portada de Extremadura como fuente preferida de Google de forma gratuita.
Mantente informado con las últimas noticias de actualidad.