
Casi a diario escuchamos o leemos noticias que hablan de las subidas de precio (ya sea para venta o para alquiler) de la vivienda. La alarma o alarmismo llega a extremos de decirse que dichos precios son ‘inasequibles’, un oxímoron en toda regla, puesto que, de ser así, quienes viven de la venta o la renta de alquiler estarían en la ruina por falta de mercado.
Obviamente, no puede negarse que la vivienda, así en abstracto, se encarece y que eso deja fuera del mercado a muchas personas. Vayamos al dato puro y duro: de 2015 para acá, el precio medio de venta de viviendas nuevas en España ha crecido un 94%, pasando de 1.450 euros por metro cuadrado útil a los 2.822 euros. En cuanto a los precios medios de alquiler, el comportamiento ha sido similar: subida de un 96% en el periodo de referencia, pasando de 7,5 euros por metro cuadrado y mes a 14,7 euros. En el mismo periodo, los sueldos han subido un 31% y la inflación un 28%.
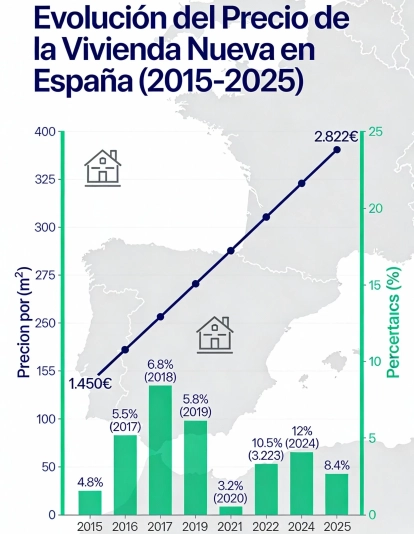
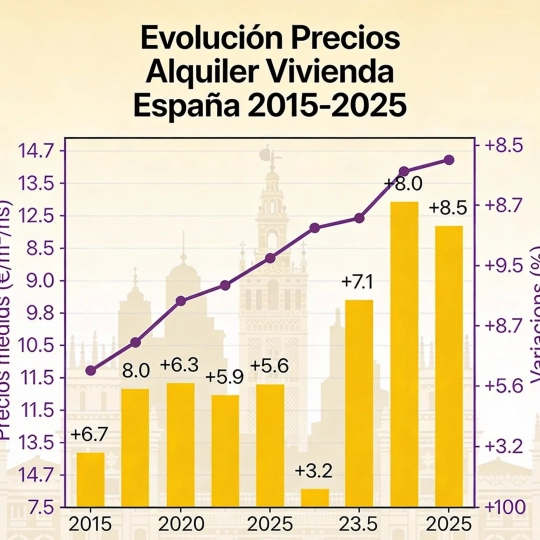
¿Cómo se explica este incremento tan brutal? Hay diversos factores, pero hay uno de partida, un ‘efecto estadístico’ que apuntan los expertos y que estaría relacionado con el problema de fondo.
De manera sencilla, este ‘efecto estadístico’ sería el siguiente: imaginemos una ciudad donde hay a la venta 100 casas a 150.000 euros y otras 100 casas, de mayor nivel, a 300.000 euros. En esa ciudad, el precio medio de la vivienda estaría, pues, en 225.000 euros. Pero supongamos que hay 400 personas que quieren comprar una casa en esa ciudad, pero no se construye ni una vivienda nueva. Obviamente, las casas de 150.000 euros se acabarían enseguida, y sólo quedarían en el mercado las de 300.000 euros. De este modo, el precio medio habría subido (sin variar el precio de la vivienda) 75.000 euros, es decir un 33%. Lógicamente el incremento sería mayor, porque la presión de la demanda haría subir los precios de las casas por vender.
Oferta vs demanda
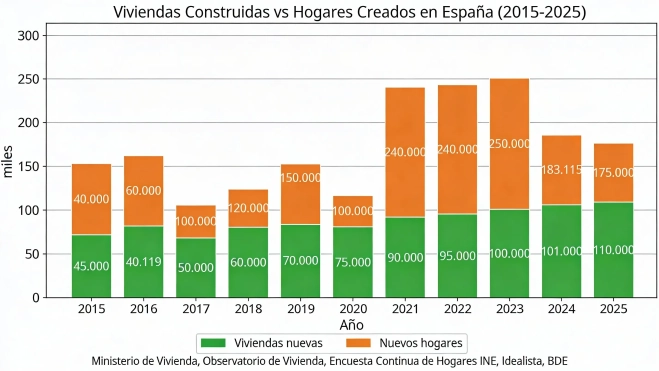
Pero este ejemplo nos acerca a una de las raíces del problema: el brutal desequilibrio entre oferta y demanda. Este desequilibrio ha sido una bola de nieve que ha ido rodando y engordando sin que nuestros gobernantes pongan freno. Se trata de una brutal caída de la oferta, que no cubría, ni de lejos, la demanda anual. En años como 2023, por ejemplo, se sacaron al mercado en toda España 100.000 viviendas nuevas, mientras que se constituían 250.000 nuevos hogares. Este fenómeno se ha venido repitiendo año tras año (a excepción de 2015), acumulando un déficit de entre 642.000 y 740.000 viviendas, según las fuentes.
¿Y qué han hecho nuestros gobernantes ante tamaño desajuste que deja en precario a las familias con menos recursos? Pues lo habitual. Por un lado, anunciar medidas que, o no se cumplen (decenas de miles de viviendas de papel), o contradicen las tomadas antes (exención del 100% del IRPF a caseros que no suban el alquiler, cuando antes se impuso la exención del 90% a quien lo bajase). Por otro, buscar chivos expiatorios, que siempre es más sencillo que buscar soluciones: los avariciosos constructores, los malvados fondos de inversión o las demoníacas plataformas de alquiler turístico. Y, por último, entrando como elefante en cacharrería con normas como las del alquiler, que dejan al casero desprotegido y han motivado que se retire el 66% de la oferta, ya que ante la inseguridad de cobrar la renta el propietario ha optado por vender.
Ah, y por supuesto, no construir prácticamente ni una casa en los últimos diez años con planes de vivienda social: 85.000 viviendas sociales en un decenio. Una gota de agua en el mar.
Análisis de un experto
Abordemos el tema de la mano de un experto, que además ‘se juega los cuartos’ en este envite. Se trata de Juan Carlos Cotallo, con amplísima trayectoria en el sector de la construcción y representante de Pymecon, principal organización empresarial de la construcción en Extremadura, adscrita a CREEX.
El primer asunto sería aproximarnos a qué factores marcan el incremento de precios de la vivienda. Serían tres: el código técnico, que obliga a mayores calidades obligatorias “y eso repercute lógicamente en el coste”; incremento de los costes laborales en el sector “porque a convenio no trabaja nadie, todo el mundo pide más” (además de haberse engordado por decreto cuotas sociales y otros costes) porque, ahí entraría un tercer factor, hay una gran escasez de mano de obra.
Pero, sobre todo, estaría el factor oferta-demanda. Aquí Cotallo es contundente: si se crean al año 250.000 hogares y se construyen como mucho 100.000 casas, el déficit es claro. Hasta ahora se ha venido, mal que bien, paliando algo el problema con la vivienda usada, que ronda el 80%-90% de las transacciones “pero esto se agota más pronto que tarde”.
Para guinda, el factor apuntado más arriba: el Gobierno desprotege al propietario frente al inquilino y, como hay demanda de compra, se retira la casa de alquiler y se pone en venta.
La maldita burocracia y la falta de suelo
La pregunta obvia sería aquí por qué no se construye más, si hay demanda. Parece un absurdo que las empresas no aprovechen esta situación para poner más casas en el mercado.
Y este absurdo se llama burocracia. El representante de Pymecon-CREEX lo explica con ejemplos: hay ciudades donde se tarda hasta dos años y medio en dar una licencia, en otras no baja del año… “Esto es una merma de rentabilidad brutal, ya que tú tienes que pagar un montón de intereses por la financiación obtenida para el suelo y tu propio dinero lo tienes parado, y si quieres mantener el margen (si vas a poco margen el banco no se fía y no te financia) quien paga es el comprador por dos vías: la vivienda le sale más cara y está más tiempo pagando un alquiler donde vivir mientras tanto”.
Y luego vendrían los visados finales y las licencias de primera ocupación… otra odisea.
También matiza Cotallo que tomar las cifras generales y extrapolar ese comportamiento de los precios a todos los territorios es incorrecto. “No hay la misma situación en Badajoz, en Cáceres o en Toledo, que en Madrid, Barcelona o Málaga. En estas últimas ciudades, además de todo es que no hay suelo disponible, no se puede construir”.
Este es otro factor de gran relevancia: los planes y normas urbanísticas son muy rígidos, cuesta Dios y ayuda modificar algo, y sería necesaria una normativa más ágil que se adaptase al mercado. Así lo indicó, por ejemplo, Francisco Marroquín, presidente del COAPI de Cáceres en una reciente entrevista en un diario de Extremadura, donde señalaba que las demoras pueden alcanzar los 6 años, y eso hablando de vivienda protegida.
¿Y por qué no se hace vivienda social?
Dado que el problema de los incrementos de precios, tanto en venta como en alquiler, golpea especialmente a las familias de clase baja y media-baja, la pregunta sería por qué no se construyen más viviendas protegidas, del tipo vivienda social con alquileres cobrados por la propia Administración, es decir, lo que se hacía hace años y que ahora ha pretendido ‘reinventar’ Pedro Sánchez con su anuncio de una empresa pública de vivienda llamada Casa 47. Pero, como tantas otras, se trata de una promesa, no de un hecho.
La realidad es que, como se ha indicado más arriba, en el último decenio apenas se han construido 8.500 viviendas sociales por año. ¿Cuál es el motivo? Un alto cargo vinculado al Gobierno lo confesaba hace poco en ‘petit comité’: “no queremos ser caseros, porque mucha gente no paga ni el alquiler ni los suministros de luz y agua, y es muy impopular políticamente desahuciar”. Los hechos parecen darle la razón: en un reciente debate parlamentario en Asturias se expuso que entre el 30% y el 40% de los inquilinos de estos pisos de la Administración ni pagan renta ni hacen frente a los recibos de luz y agua, que tiene que pagar la propia Administración.
Según Cotallo esto es una absoluta injusticia social: “ese dinero no es del Gobierno ni de la Junta, es de todos nosotros que pagamos impuestos, y si se hace esta actuación para facilitar alquileres baratísimos, qué menos que obligar a que se paguen”, apunta, para añadir: “pero además, la creación de vivienda social tendría que ser una política de continuidad, porque se van a ocupar y vas a necesitar más, y ahora España, con una deuda brutal, de 1,7 billones de euros, lo mismo que el PIB, es decir, toda la riqueza generada en un año, no puede afrontarlo”.
Los (supuestos) culpables
Pero vayamos a los que, desde el Gobierno, se apunta como presuntos culpables de la situación del alza de precios. Descartados los constructores (por lógica, ya que su objetivo sería intervenir en el mercado construyendo más para hacer frente a la demanda), nos quedan los fondos de inversión y las plataformas de alquiler turístico.
El problema aquí es que los números no dan, y los argumentos menos.
En cuanto a los fondos de inversión, las fuentes más fiables apuntan a que los grandes tenedores poseen el 4,3% de las casas (alrededor de un millón), incluyendo como grandes tenedores a los fondos de inversión, empresas y entidades públicas. Si vamos a casos concretos, como el tantas veces mencionado fondo Blackstone, resulta que su cartera de viviendas está en 14.000 (el 0,05% del total).
Además, la mayor parte de las casas en manos de grandes tenedores están en zonas de baja demanda (por ello no las han vendido a pesar de los buenos precios).
Vayamos ahora al otro malvado operador, las plataformas de alquiler turístico, donde el nombre más mencionado es Airbnb. Primer dato: estas plataformas gestionan el 1,43% de las viviendas. Por otro lado, las que gestionan no han sido detraídas del mercado en su mayor parte, sino creadas ex profeso para esta actividad en edificios o locales desocupados rehabilitados.
“¿Usted cree que quitando los pisos turísticos arreglaría lo del alquiler?”, se pregunta el representante de Pymecon-CREEX, “que no, hombre, que no; que el problema es otro, eso es mentira, porque el problema es la desprotección de los propietarios”.
El panorama queda mucho más claro si analizamos el informe de la Comisión Nacional de Mercados y Competencia sobre esta cuestión. Según dicho informe, la irrupción de pisos turísticos ha tenido como efectos positivos la contención de precios y la mejora de calidad en los establecimientos hoteleros tradicionales, empujados por esta competencia.
En cuanto al impacto del alquiler turístico en el precio general de la vivienda de alquiler, dicho informe señala taxativamente que no existe evidencia alguna “de una relación directa entre la oferta de viviendas turísticas y el precio de las viviendas”. Y la CNMC va más allá, criticando el intervencionismo de las Administraciones y apuntando a que la prohibición y limitación arbitraria traería más perjuicios que beneficios.
No hay más que recordar las famosas moratorias para la instalación de grandes superficies comerciales, que sólo sirvieron para evitar la competencia y engordar a las ya instaladas.
Pero, ¿hay solución?
Llegados a este punto cabe preguntarse si el problema de la vivienda tiene solución. La respuesta es ‘sí’, pero según apunta Juan Carlos Cotallo, no con parches ni intervencionismo ni varitas mágicas, sino aplicando la lógica.
- 1- Para el alquiler libre: proteger al propietario. Es decir, reequilibrar la relación entre casero e inquilino. La demagogia ha dado lugar a normativas que dejan indefenso al primero, con lo que, aprovechando que el mercado está en alza, prefiere vender y quitarse problemas. Dejar de criminalizar a quien tiene más de una vivienda y pone alguna en alquiler (¡especulador!, es lo más bonito que tiene que oír). Relata Cotallo con sorna que en un debate en televisión sobre el alquiler alguien dijo que era una vergüenza que alguien tuviese más de un piso, “y yo le pregunté: si nadie tiene más de un piso, ¿de dónde van a salir las casas en alquiler?” Silencio.
- 2- Para la compra libre: reformar las normas para que haya más suelo a disposición para construir vivienda y, sobre todo, agilizar y simplificar la burocracia. Y, sobre todo, imponer en los plazos de licencia de obra y demás trámites el silencio administrativo positivo: “oiga, usted tiene dos meses para resolver; si no lo hace, se da por autorizado”.
- 3- Para la vivienda social (en venta o alquiler asequible): la fórmula sería colaboración público-privada. Impulso político pero gestión privada “porque lo que falla en los impagos es la gestión”. Aclara Cotallo que no se trata de echar a quien no pueda pagar, que para estas situaciones habría acciones supletorias de duración determinada, sino de desahuciar al cara dura, al que se aprovecha del dinero de todos, que además genera un efecto imitación en el resto. “El Estado no tiene dinero ahora para construir lo que haría falta, así que tendría que colaborar con el sector privado”. Y, sobre todo, dar continuidad: de nada sirve anunciar a bombo y platillo la Operación Campamento, en Madrid, con 10.000 viviendas, si hacen falta entre 400.000 y 500.000.
EL CASO PARTICULAR DE EXTREMADURA
La despoblación y la falta de oportunidades hace que Extremadura sea, en el tema de vivienda, casi una isla en este marasmo de subidas. Así, en el último decenio el precio del metro cuadrado de alquiler ha subido un 20%-25% (la cuarta parte que la media española) hasta situarse en 7.6 euros mensuales, la mitad de la media española.
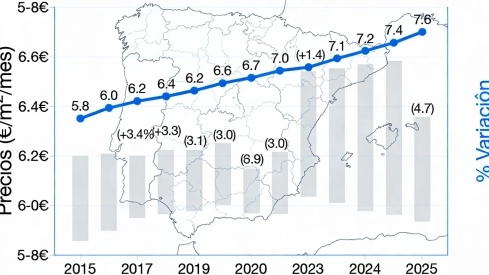
Otro tanto puede decirse del precio de venta. El metro cuadrado útil ha subido un 25%-30% en la región, hasta rondar los 1.000 euros, prácticamente un tercio de la media española, con una caída además del 11% en el último año.
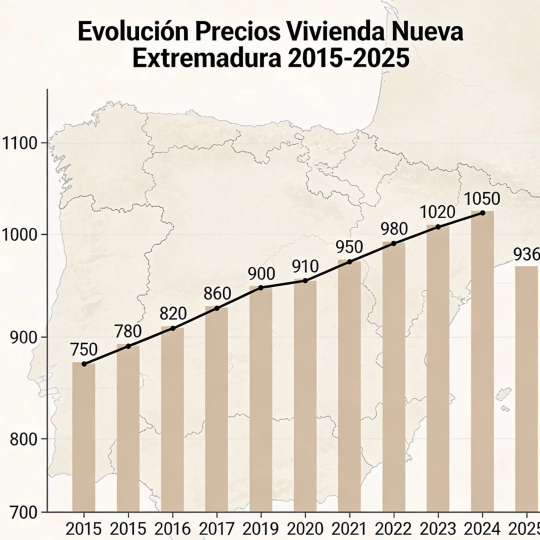
BDE, INE, Idealista.
Eso sí, en ciertos lugares, como la ciudad de Cáceres, se dan problemas para alquilar por la retirada de la oferta ante las condiciones de desprotección de los propietarios.
Y también, por supuesto, hay que tener en cuenta que el sueldo medio en Extremadura es inferior a la media española en unos 5.000 euros anuales, esto es, un 17% menos. Con todo, esta diferencia no explica totalmente la evolución del precio de la vivienda, que se marca sobre todo por el otro factor, la falta de presión de la demanda por la despoblación.
Añadir La Portada de Extremadura como fuente preferida de Google de forma gratuita.
Mantente informado con las últimas noticias de actualidad.