
Según el Presupuesto de Beneficios Fiscales (PBF) incluido en el documento presupuestario recién aprobado, las reducciones de gravámenes sujetos a normativa autonómica suman 45,8 millones más que en 2024, mientras que las sujetas a normativa estatal llegan a 73,7 millones de incremento respecto al último presupuesto aprobado. Ambas cuestiones son verdades a medias: de la parte autonómica, 12,4 millones no se notarán este ejercicio; en la parte estatal, en realidad se ha reducido el alivio al contribuyente, y la supuesta rebaja es un ajuste por estimación de consumo sujeto a IVA.
Desde la Junta de Extremadura se anunció que en los impuestos sujetos a normativa autonómica habría un incremento de los beneficios fiscales (esto es, de la rebaja) del 65% y es cierto… con matices.
Es cierto porque respecto a 2024 se pasa de 70,1 millones de euros a 115,9 millones. El matiz viene por el hecho de que una parte de la cifra corresponde a deducciones que, aunque ya computan en el presupuesto de 2026, no producirán ni un euro de efecto real hasta la declaración de la renta de 2027.
En este apartado de ‘beneficio aplazado’ figuran tres deducciones nuevas del IRPF: la de nacimiento o adopción (4,86 millones), la de gastos veterinarios (6,35 millones) y la ampliación de los límites de renta para acceder a deducciones que ya existían (1,2 millones). Entre las tres suman 12,4 millones de euros (más de una cuarta parte del total autonómico de nuevas rebajas) y engordan la cifra global del PBF 2026 aunque, de momento, por pura lógica fiscal, no se notarán en el bolsillo.
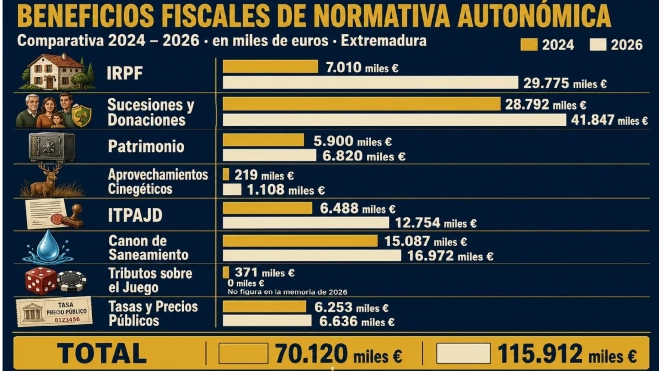
Si se elimina este ‘efecto contable’ el impacto de las medidas realmente nuevas y ya operativas en 2026 es bastante menor. La deducción para propietarios que alquilan viviendas vacías es la más relevante, con 4,5 millones. Le siguen la rehabilitación de viviendas rurales para el alquiler (80.000 euros), las donaciones a entidades culturales y al patrocinio deportivo (130.000 euros), el traslado de residencia a Extremadura (10.000 euros) y las dos deducciones para afectados por ELA y sus familias, estrenadas con la ley de medidas fiscales de 2025 (380.000 euros entre las dos). En total: unos 5,1 millones de rebaja efectiva y nueva en el IRPF para este ejercicio.
El resto del incremento en reducciones del IRPF autonómico no sale de medidas nuevas, sino de ampliar los umbrales de renta que dan acceso a deducciones que ya existían, aunque también se amplían supuestos para colectivos beneficiarios.
El ejemplo más claro es la rebaja para quienes viven en municipios de menos de 3.000 habitantes, que pasa de 240.000 euros a 7,65 millones al subir los límites de renta de 28.000/45.000 euros a 30.000/55.000 euros. Así, muchos más extremeños podrán aprovecharla. En el lado contrario, la deducción por compra o rehabilitación de vivienda habitual en zonas rurales se desploma de 4,86 a 0,39 millones (una caída de más del 90%) que la memoria no explica.
Algo parecido pasa en el Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITPAJD), donde conviven dos decisiones que van en direcciones opuestas.
La modalidad de Transmisiones Patrimoniales Onerosas (TPO) (la que grava la compra de vivienda de segunda mano) sube en beneficios fiscales de 5,58 a 12,57 millones. Es un aumento real, ligado a elevar el precio máximo de la vivienda protegida (de 122.000/180.000 euros a un único umbral de 200.000) y los límites de renta de los compradores.
Pero la modalidad de Actos Jurídicos Documentados (AJD) se hunde: de 907.000 a 182.400 euros, un 80% menos. El golpe más duro se lo llevan los tipos reducidos para escrituras que fijan el domicilio fiscal o el centro de trabajo de las empresas. La bonificación para sociedades de nueva creación cae de 375.000 a apenas 1.400 euros. La de zonas rurales, de 450.000 a 2.000 euros. El incentivo fiscal por esta vía a que las empresas se instalen en Extremadura prácticamente queda en nada.
¿Y qué es lo que desaparece? La memoria de 2024 incluía como beneficio fiscal autonómico la rebaja del tipo del bingo electrónico, con 371.000 euros. La de 2026 no le dedica ni una línea a los tributos sobre el juego. Con ello, no se puede saber si la Junta ha dejado de considerarlo un beneficio fiscal o si simplemente se ha omitido el epígrafe.
En el resto de figuras, el aumento tiene que ver sobre todo con el crecimiento de bases de contribuyentes que ya estaban beneficiadas por incentivos que no se han incrementado.
De este modo, el Impuesto sobre el Patrimonio sigue bonificado al 100% desde hace años, y su "beneficio" crece de 5,9 a 6,82 millones porque hay más patrimonio declarado. El Canon de Saneamiento mantiene la misma bonificación del 75% que se viene prorrogando desde 2023, y sube de 15,09 a 16,97 millones.
El caso más llamativo es el Impuesto sobre Sucesiones y Donaciones, que concentra el mayor bloque del presupuesto autonómico de rebajas (41,85 millones frente a 28,79 en 2024). Crece, sobre todo, porque se multiplican las donaciones acogidas a la bonificación del 99% que ya existía: casi se duplican, de 4,19 a 10,62 millones. No hay rebaja nueva. Las novedades en este impuesto (el registro de personas con especial vinculación y las reducciones para donar vivienda a los hijos) apenas suman 1,16 millones.
Sí crece en sucesiones (6,34 millones) por bonificaciones en cuotas y mejoras de las reducciones personales.
En la rebaja estatal pesa el IVA
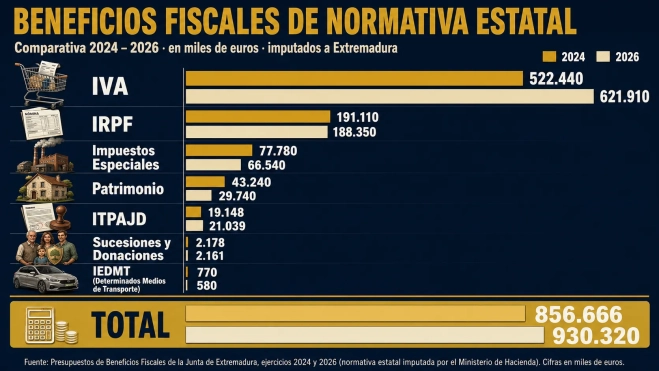
En cuanto a los 73,7 millones de beneficios fiscales que corresponden a la normativa estatal, y que vienen de exenciones y tipos que fija el Estado, prácticamente todo el incremento viene del IVA, cuyo beneficio fiscal pasa de 522,4 a 621,9 millones. Este impacto se debe a los tipos reducidos del 4% y 10% en toda España.
En el resto de figuras impositivas estatales, el Gobierno estatal va para atrás, es decir, incrementa la presión. Así, los beneficios fiscales del IRPF en tramo estatal bajan de 191,11 a 188,35 millones, y los de los Impuestos Especiales de Fabricación caen de 77,78 a 66,54 millones.
En el Impuesto Especial sobre Determinados Medios de Transporte el alivio fiscal se reduce de 0,77 a 0,58 millones. Y en el Impuesto sobre el Patrimonio, en su parte estatal (exenciones sobre participaciones no cotizadas, vivienda habitual y bienes afectos a la actividad empresarial) cae de 43,24 a 29,74 millones, un 31% menos. Solo el ITPAJD estatal sube de forma apreciable: de 19,15 a 21,04 millones.
Sin el tirón del IVA, la parte estatal del presupuesto de beneficios fiscales extremeño habría bajado, no subido. Atribuir esos 74 millones a una rebaja fiscal es aventurado, porque en realidad se refiere a una evolución del consumo en España que se traslada de forma mecánica a Extremadura.
Añadir La Portada de Extremadura como fuente preferida de Google de forma gratuita.
Mantente informado con las últimas noticias de actualidad.