
Vayamos por partes. ¿Qué es deflactar? Es ajustar el valor monetario conforme a la inflación. Por ejemplo, si cobramos 1.000 euros al mes y nos suben un 5 %, pasaríamos a ganar 1.050 euros. Pero si en ese periodo la inflación ha crecido un 10 %, podremos comprar menos cosas que antes.
Es decir, nominalmente ganamos más (50 euros más), pero realmente ganamos menos, porque nuestro sueldo da para menos. Para quedarnos igual, el salario tendría que crecer también un 10 %; esto es, que haya deflactación en el cálculo de la subida.
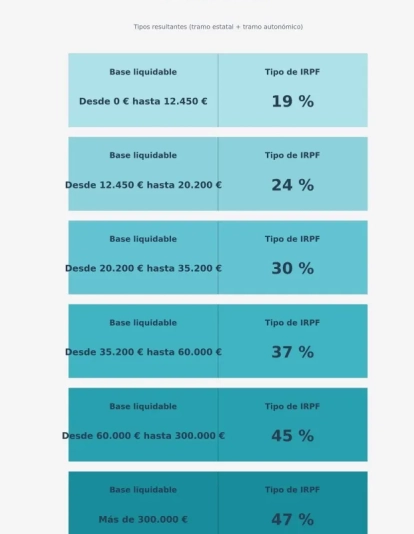
Ahora, vayamos al lío. El IRPF, es decir, lo que pagamos de impuesto sobre la renta, se calcula por una escala, aplicando un porcentaje según ingresos. Por ejemplo, si alguien tiene una base liquidable (ahora explico lo que es) de 12.000 euros, pagará un 19 % de IRPF (ojo: que no estés obligado a presentar declaración no quiere decir que no pagues IRPF). Es decir, pagará de impuesto sobre la renta 2.280 euros.
Si, en cambio, su base liquidable es de 20.000 euros, el tipo es el 24 %. Pero, atención: no se aplica el 24 % a todo, solo a lo que exceda del tramo anterior. Esto es, por los primeros 12.450 euros (el tramo más bajo) pagará el 19 %, es decir, 2.365 euros. Por el resto hasta 20.000 (20.000 − 12.450, que supone un exceso de 7.550), pagará un 24 % adicional, o lo que es lo mismo, otros 1.812 euros. En total, 4.177 euros de IRPF.
El IRPF es un impuesto progresivo, lo que significa que cuanto más ganes, más alto es el porcentaje de impuesto que se te aplica .
Ah, olvidaba explicar qué es la base liquidable: es la base imponible menos las reducciones a que haya lugar. Vale, lo explico mejor. La base imponible es, dicho de manera sencilla, lo que hemos cobrado en el año. A eso se le aplican una serie de reducciones (por ejemplo, los mínimos personales y familiares, que es lo que Hacienda considera necesario para subsistir, 5.550 euros al año, ¡qué generosidad!), y de ahí sale la base liquidable, que es sobre la que se aplican las tablas del impuesto.
El timo de la (no) deflactación
Aclarados algunos conceptos, vamos al meollo. Imaginemos a alguien que en Extremadura ganaba en 2015 el sueldo medio, esto es, 18.781 euros al año. Esa persona tiene pareja y esta no tiene ingresos. Aplicamos las reducciones y calculamos que le tocó pagar 680 euros de IRPF.
Supongamos que a día de hoy sigue en pareja (sin ingresos) y también sigue sin hijos. Además, continúa cobrando el salario medio en Extremadura, que en 2025 es de 23.684 euros. Pues ahora pagaría 2.866 euros de IRPF, es decir, cuatro veces más o, si se prefiere, un 422 % más.
¿Realmente esa familia es un 422 % más rica que en 2015? Al contrario: es incluso más pobre, porque sus ingresos han subido un 26 % en diez años, mientras la inflación ha crecido un 30 % en el mismo periodo.
¿Y Hacienda no sabe que esto es una tremenda injusticia, cobrar muchos más impuestos a alguien que cobra, en términos reales, menos que antes?
Claro que lo sabe, pero el sistema le reporta pingües ingresos, aunque sea a costa de empobrecer al ciudadano. Hacienda, es decir, el Gobierno, se ha negado en redondo a actualizar las tablas del IRPF conforme a la inflación (es decir, a deflactar el impuesto) y ha mantenido las tablas de tipos de 2015.
Como se ha dicho al principio, el tramo inferior del IRPF es de 0 a 12.450 euros, y ahí se paga el 19 % de impuesto. Si se está entre 12.450 y 22.000 euros, el tipo a pagar es el 24 %, y así sucesivamente.
Pero es que estos tramos permanecen inmutables desde hace diez años, sin tener en cuenta que en esta década la inflación ha crecido un 30 %. Es decir, que 12.000 euros de 2015 equivalen a 15.200 euros de hoy día. Que para comprar lo que se compraba con 12.000 euros habría que gastar 15.200 hoy. Que si una persona ganaba 12.000 euros en 2015 y sigue ganándolos en 2025 es un 30 % más pobre. ¿Por qué, entonces, tiene que pagar el mismo impuesto que antes?
Porque Hacienda hace caja con eso. Y valga el ejemplo explicado antes: una familia que ingresara en 2015 el salario medio y siga ingresándolo hoy día paga cuatro veces más IRPF, aunque sea un 4 % más pobre por la diferencia entre la inflación y la subida del sueldo.
Mil veces se ha exigido a Hacienda que corrija este desbarajuste, pero hace oídos sordos y, sobre todo, hace caja. Que el ciudadano sienta que, pese a tener cada vez más difícil llegar a fin de mes, cada vez paga más IRPF le da igual. No es un milagro, son tus impuestos.
Además, con un desparpajo que roza el cinismo, y apoyado por los sindicatos, el Gobierno presiona para que los sueldos suban con la inflación. ¿Para que gane más el ciudadano? No: para ingresar más vía IRPF.
La guinda: un IPC mal calculado
Pero la situación es aún peor, más injusta, si tenemos en cuenta que el IPC, la famosa inflación, está mal calculado aposta: es una trampa para que parezca muy inferior a lo que es en realidad.
¿Exageración? Ahora veremos. ¿Cuál es el principal gasto mensual que tiene una persona si vive de alquiler? Efectivamente, la vivienda, que se lleva el 30 %–40 % (o más) de los ingresos. ¿Cuánto pondera el alquiler en el cálculo general del IPC? Un exiguo 4 % (lo mismo que el alcohol y el tabaco, para entendernos, o la tercera parte que el gasto en restaurantes).
El alquiler de vivienda figura en un epígrafe junto a agua, electricidad y combustible que pondera el 12 %, pero si se aísla el arriendo se queda en ese 4 %. Para hacerse una idea: si el alquiler sube un 10 %, el impacto en el IPC es un 0,4 %. El alquiler puede subir 100 euros al mes, pero para quien lo paga, a efectos de inflación sería como si pagase 4 euros más. Sobre esos 4 euros se calculará luego la subida del sueldo, la de las pensiones, etcétera.
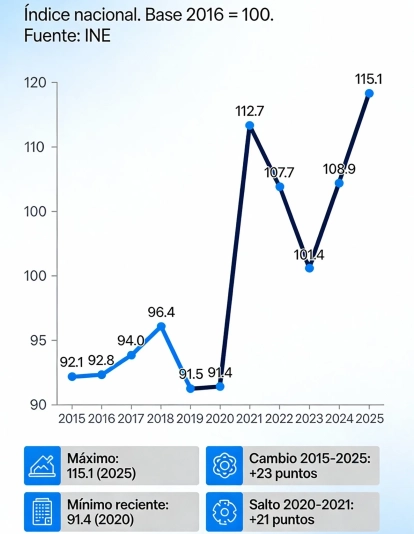
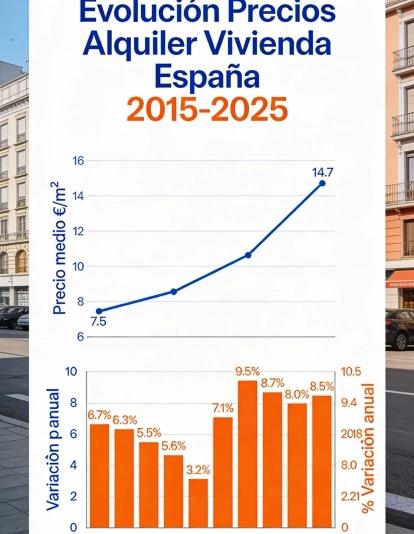
Véanse como prueba de la distorsión los Cuadros 2 y 3. En el Cuadro 2 vemos cómo ha subido la vivienda en alquiler según el baremo del IPC: un 23 % en diez años. En el Cuadro 3 vemos cómo ha subido en realidad: un 94 %.
¿Y si la vivienda es en propiedad, como ocurre con el 80 % de los hogares españoles? Aún peor: a efectos de inflación pondera el 0 %, esto es, nada, pese a haber subido un 96 % en diez años.
Alguien que esté pagando una hipoteca, con sus fluctuantes tipos de interés, se echará las manos a la cabeza: resulta que lo que se lleva casi la mitad de su sueldo ni siquiera computa a efectos de inflación.
Y no computa tampoco el gasto en mantenimiento, el IBI y otros impuestos, el coste de las reformas… Nada: si es en propiedad, es invisible a efectos de IPC, como si la vivienda en propiedad no tuviese un coste mensual perfectamente medible.
La excusa para excluir la vivienda en propiedad del cálculo no puede ser más peregrina: es una inversión, no un gasto. ¿Una inversión la vivienda de uso propio? ¿Un activo realizable? Sí, para irse luego de alquiler o a vivir bajo un puente.
En otros países se ha articulado un “parche”, denominado alquiler equivalente: medir cuánto pagarías por alquilar una casa como la tuya si no fuese tuya. Un parche, sí, pero al menos es eso.
En España y el resto de la UE, ni eso, pese a que el BCE lleva años advirtiendo de que esto supone una grave distorsión de la realidad.
Una distorsión que tiene tres consecuencias principales:
- Sueldos, pensiones y prestaciones suben menos de lo que deberían subir, al no responder el cálculo al IPC real.
- Como advertía la economista y profesora en Cambridge Sofie Waltl, excluir la vivienda de este baremo impide detectar burbujas como la inmobiliaria de 2008.
- Como también avisa Waltl, este falseamiento hace que la gente desconfíe de las estadísticas y de las instituciones que las promueven: campo abonado a los populismos.
En suma, dos situaciones sin explicación, más allá del ansia recaudatoria de la primera y el afán por contener artificialmente gastos en pensiones, prestaciones y sueldos públicos en la segunda.
Ahora ya muchas personas entenderán por qué tienen la sensación de que, aun ganando más dinero que antes, no les llega y son más pobres cada vez. No es una sensación: es una realidad perfectamente organizada, una tomadura de pelo en toda regla.
Añadir La Portada de Extremadura como fuente preferida de Google de forma gratuita.
Mantente informado con las últimas noticias de actualidad.