
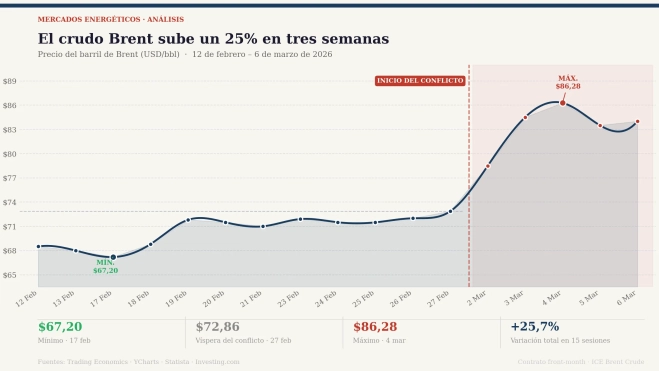
Le propongo un ejercicio sencillo: haga scroll y échele un vistazo a los Cuadros 1 y 2 que hay más abajo. ¿Hay algo que le llame la atención?
En principio parece que la relación entre el Cuadro 1 y el 2 es bastante lógica: se inicia el conflicto en Irán y el precio del Brent (Cuadro 1) se dispara desde los aproximadamente 73 dólares por barril del día 27 de febrero hasta los alrededor de 85 dólares (aunque con picos por encima de los 90 dólares) de este fin de semana.
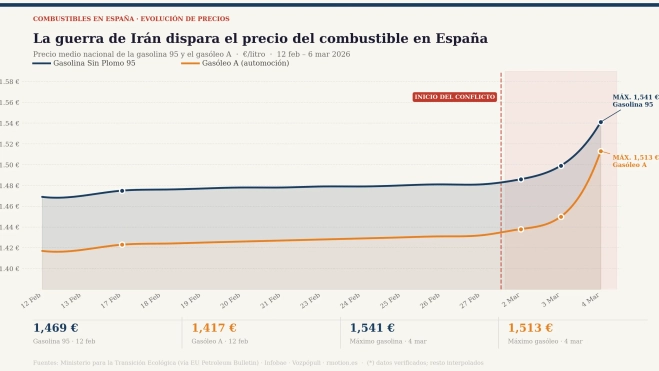
En una curva prácticamente idéntica (Cuadro 2), gasolina y gasóleo escalan, con una subida de aproximadamente 10 céntimos en apenas dos días de conflicto (los precios finales que se marcan son de 4 de marzo; este fin de semana son incluso más altos: gasolina y gasóleo se mueven en el entorno de los 1,66 euros por litro como media).
Así pues, el petróleo ha subido un 17% en estos días, y el gasoil un 18%. Es decir, no habría trampa ni timo al consumidor, ¿verdad? Pues no, de verdad nada. Lo explica muy bien José Luis Jiménez, doctor en Economía y profesor de Análisis Económico Aplicado en la Universidad de Las Palmas: la gasolina y el gasóleo que venden hoy las gasolineras procede de un petróleo que se compró hace entre dos y tres meses como mínimo. Por una parte, el petróleo se compra a futuros normalmente y por otra, hay que tratarlo en refinerías para sacar el combustible.
Por tanto, no es ni lógico ni razonable que la curva de subida del petróleo y de los carburantes coincida en la misma fecha.
Rocket and feather
¿Qué está pasando entonces? En esencia, es la lógica de los operadores del mercado del petróleo. De nuevo, lo explica con nitidez el profesor Jiménez. Ante shocks como el actual, el precio minorista cambia de inmediato, pero cuando el impacto se revierte, estos precios no caen con la misma intensidad y ritmo.
Es el denominado ‘efecto rocket and feather’ (o cohete y pluma): subida rápida y fuerte y descenso lento y atenuado.
Bien, pero la pregunta es si tiene algún sentido que al subir el petróleo suba el carburante, toda vez que el petróleo que se compra hoy no llegará a las gasolineras en forma de gasóleo hasta dentro de tres meses.
En esencia, este mercado funciona así: los contratos de compra de petróleo son a futuro, es decir, son un instrumento financiero que representa el compromiso de comprar o vender a cierto precio en una fecha más adelante, entre uno y tres meses normalmente. Pero, curiosamente, estos contratos casi nunca llegan (ocurre así en un 95% de los casos) a la entrega física del barril, ya que antes del vencimiento este contrato se ha comprado y vendido, poniéndolo como garantía de futuras compras con el fin de obtener ganancias financieras que no suponen la entrega real de ningún bien tangible.
De hecho, el petróleo que llega a las refinerías va en otro mercado, el llamado spot, donde la entrega es casi al día, pero al precio anterior.
En realidad, el mercado está en manos de especuladores y fondos de inversión, que no tienen ningún interés en recibir el petróleo propiamente dicho, sino en utilizarlo como moneda de cambio. Estos traders y hedge funds ya son el 80% del mercado.
Como lo que buscan es la rentabilidad más elevada en el plazo más corto, ‘fuerzan’ el mercado actuando de amplificadores. Como ejemplo, en la crisis actual detectaron el ataque a Irán en cuestión de segundos y reaccionaron con órdenes masivas de compra apostando a una subida, lo que cebó más el incremento de precios (sin que un barril se hubiese movido aún) y arrastró a otros fondos de inversión a entrar a este trapo, amplificando aún más el precio por el efecto manada.
Muy bien, dirá usted, pero sigue sin contestarme a una pregunta: por qué sube el gasoil si el petróleo que ha subido todavía ni siquiera lo han sacado del pozo.
Paciencia, que aquí vamos. Ante este tipo de subidas (donde, como se ha dicho, hay más de especulación que de estrangulamiento real del suministro) las petroleras que distribuyen el carburante aplican un principio que suena hasta cabal: precio de reposición.
Con ello, lo que hacen es repercutir el precio del petróleo a futuro, no en virtud de lo que les costó el petróleo del que han sacado el carburante, sino en virtud de lo que les costará el próximo cargamento o el siguiente. Coste de oportunidad, lo llaman, cuando es coste de oportunismo.
Sí, porque, ¿qué ocurre si finalmente todo se calma y el barril real, el que se entregue dentro de dos meses, ha bajado de precio). Pues que la petrolera habrá estado vendiendo carburante muy por encima del coste real y no bajará precios, o lo hará muy poco. Es una ‘asimetría deliberada que amplía el margen de las distribuidoras sin que haya presión competitiva para trasladar el descenso al consumidor.
Se argumentará, con cierta razón, que hay motivos para que el petróleo suba, pero veamos con más detalle. No tiene sentido que suba, o no mucho, por el cierre del mercado al petróleo de Irán, ya que este mercado ya estaba embargado, y el petróleo iraní sólo lo compra China.
Luego estaría la cuestión del Estrecho de Ormuz, por el que transitan petroleros que llevan el 20% del petróleo mundial. Sin embargo, ni Europa ni Estados Unidos dependen de este paso, ya que tienen rutas alternativas (o producción propia, en el caso de Estados Unidos) en forma de oleoductos. Sí afecta a países como China, India o Japón.
Por tanto, la subida se justifica (un poco cogido por los pelos) en que si hay desabastecimiento en países como China, comprarán en otros lugares y esto añade presión al precio por incremento de demanda. Pero ¿alguien cree que Irán va a atacar petroleros chinos, su único aliado y el único que les compra?
Un ladrillo más en una evolución de precios (petróleo y carburantes) que tiene mucho de especulación y oportunismo y una pizca de realidad.
Ganan las petroleras
Hemos hablado de sufridos consumidores y de especuladores, pero ¿y los operadores del mercado, esto es, las petroleras que compran refinan y nos ponen el gasóleo y la gasolina en el surtidor?
Podría pensarse (porque somos así de ingenuos) que estarán sufriendo: si se quedan sin materia prima para trabajar o si esta es muy cara, van a perder.
Eche usted un vistazo al Cuadro 3. Es la cotización de Repsol entre el 12 de febrero y el 6 de marzo. La curva es bastante similar a la de los anteriores cuadros. Las acciones han subido nada menos que un 22%.
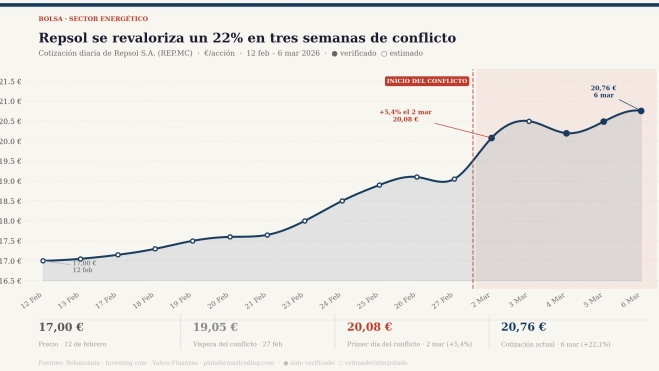
Lo que nos está diciendo el mercado es, ni más ni menos, que la petrolera española va a incrementar fuertemente sus beneficios con cargo a esta crisis. Esto coincide con lo que hemos venido relatando: se cobra más por algo que se compró a menor precio y si luego baja la materia prima no se traslada, o se traslada poco, la bajada, con lo que se gana por los dos lados.
Vamos a decirlo de manera sencilla: cuando el crudo sube, los márgenes de refino se disparan porque el precio de venta del producto refinado sube más rápido de lo que lo hace la materia prima y luego no baja con ésta. Y eso se refleja en Bolsa.
Pero veamos otros casos (Cuadro 4) para saber si lo de Repsol es excepción o es norma. Tomemos tres grandes petroleras mundiales: Exxon, Aramco y Shell.
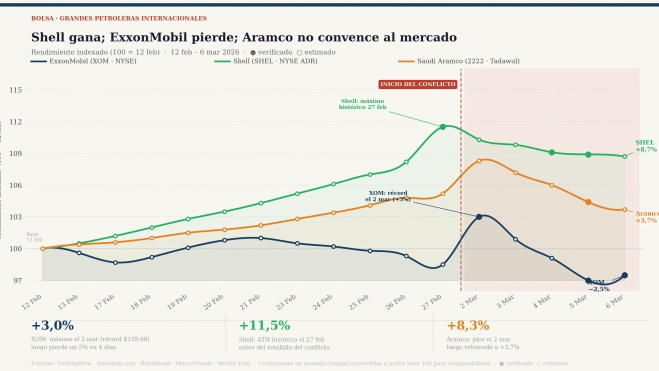
Aparentemente, se rompe la lógica, pues si bien es cierto que Shell ha subido en Bolsa casi un 9%, Exxon cae un 2,5 y Aramco, tras subir casi un 9% ahora se queda en menos del 4%. (aunque para apenas tres semanas de cotización, no está nada mal).
Para Shell sirve la explicación de Repsol
En cuanto a Exxon, su ‘problema’ es que tiene gran exposición a la producción upstream, es decir, al negocio que es sacar el petróleo del suelo (exploración, perforación y extracción). Pese a tener relativamente poca presencia en pozos de la zona de conflicto (sólo en Qatar) los mercados han aplicado otra lógica: si el conflicto se prolonga y los precios del crudo siguen altos, industrias y consumidores optarán a medio y largo plazo por reducir el consumo y buscar alternativas. Como quiera que Exxon depende mucho del crudo que todavía está bajo tierra o bajo mar, si cae la demanda, el precio de los futuros también caerá. Ya ocurrió con la crisis del petróleo de 1973.
Respecto a Aramco, la situación es peculiar: su postura en el mercado es buena, pero opera en la zona del conflicto (es saudí) y puede sufrir ataques en sus instalaciones (de hecho, ya los ha sufrido). Esto explica esa dualidad de sí pero no.
¿Y Venezuela, qué pinta aquí?
De Teherán a Caracas hay casi 11.000 kilómetros. Entonces, ¿qué papel juega Venezuela en este conflicto?
Ya en su día, cuando la ‘extracción’ de Nicolás Maduro por fuerzas norteamericanas, los analistas internacionales apuntaron a una tesis: un movimiento de ajedrez de Donald Trump para asegurarse el suministro de petróleo antes de atacar a su verdadero ‘Satán’: Irán.
Según señalaba el diario Expansión hace unos pocos días, la conexión entre Teherán y Caracas se llama NPV15. Y lo explica así: el precio a partir del cual es rentable invertir en la exploración y producción de petróleo venezolano es 80 dólares por barril, lo que ya se ha superado.
Venezuela tiene costes intermedios de entre 20 y 30 dólares por barril (diez veces más que Arabia Saudí, por ejemplo) y además los inversores exigen tasas de retorno más altas, de hasta el 15% (de ahí lo de NPV15), que la media por la inestabilidad política del país. Es decir, esta guerra hace rentable explotar el crudo venezolano y ahora está en manos de Estados Unidos decidir cómo activa este mercado y a quién da entrada.
Ah, y no podemos cerrar este artículo sin saludar y felicitar también a la Hacienda Pública. Sí, porque la subida del precio de la gasolina y el gasoil supone una buena inyección de ingresos adicionales.
Como se sabe, el 49% del precio que pagamos por litro de combustible son impuestos. Una parte de estos impuestos es un fijo por litro, el Impuesto Especial de Hidrocarburos, pero la otra parte es el IVA, un 21%. Por tanto, si sube el precio, lo que se cobra por IVA en cada litro también sube.
Además, este IVA se aplica, en lo que, si no es un fraude, se le parece mucho, al precio del producto más el Impuesto Especial, es decir, se aplica un impuesto sobre un impuesto.
¿Le parece que es poco? En gasolina, esta evolución de precios hará ingresar a Hacienda 310 millones más por IVA, que pagaremos usted y yo.
En gasoil es aún peor: la sobre recaudación se va a 1.115 millones de euros.
En suma 1.425 millones más en impuestos que pagaremos entre todos.
Añadir La Portada de Extremadura como fuente preferida de Google de forma gratuita.
Mantente informado con las últimas noticias de actualidad.