
Cuando ya todo parecía “atado y bien atado”, y el sistema Verifactu tenía fecha cierta de entrada en vigor, parece ser que no todo está tan claro. Haciendo un poco de historia, recordaremos que el Real Decreto 1007/2023, que desarrolla el Reglamento del Sistema Informático de Facturación (SIF), nació con el objetivo de combatir el fraude fiscal eliminando los llamados softwares de doble uso.
Es decir, para poner coto a programas o sistemas de emisión de facturas que permiten ocultar ventas y llevar una doble contabilidad (hablando en plata: cobrar y pagar en negro).
La idea es que las facturas se emitan por sistemas informáticos que deberán incluir un código QR verificable y, en su modalidad estrella —Verifactu propiamente dicho—, enviarse de forma prácticamente instantánea a la Agencia Tributaria. Así nadie se escaparía al control.
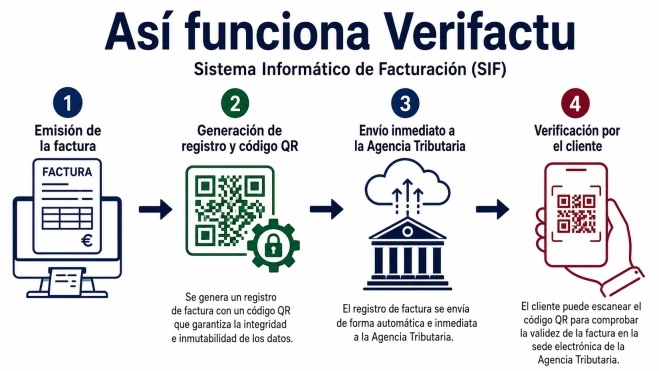
En principio, se situó la entrada en vigor de esta modalidad el 1 de enero de este año para las empresas y el 1 de julio, también de este año, para los autónomos. Se contemplaban, en rigor, dos modalidades para los sistemas de facturación: la primera, el Verifactu propiamente dicho, suponía el envío inmediato de la factura a la AEAT, de manera automática; la segunda, llamado No Verifactu, implicaba que era la empresa la responsable de guardar las facturas en sus ordenadores, pero con un software que hiciera imposible su modificación. Sólo se enviarían a la AEAT si eran requeridas.
Había una tercera modalidad, ya que las grandes empresas ya estaban obligadas a facturar mediante el SII (Suministro Inmediato de Información).
Todo parecía ya listo y, de hecho, a finales de noviembre de 2025, el día 21 concretamente, CREEX celebraba una jornada informativa con responsables de la Agencia Tributaria en Extremadura, quienes aseguraban que no habría más plazo, y advertían de que las empresas o autónomos con sistemas no adaptados podrían ser sancionados con hasta 50.000 euros de multa, mientras que las empresas desarrolladoras que comercializasen software no adaptado (pirata o de doble uso) serían multadas con hasta 150.000 euros.
Primer aplazamiento
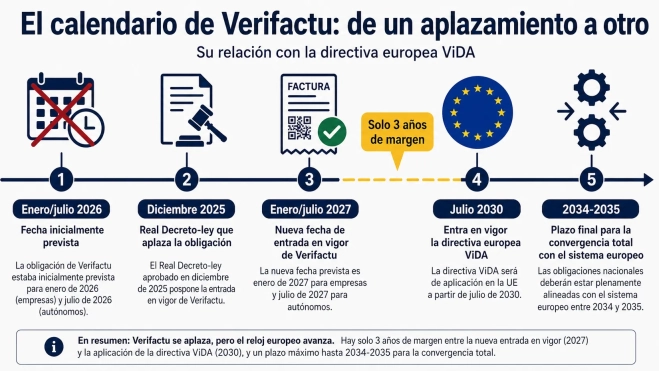
Como decimos, eso era el 21 de noviembre, pero el 2 de diciembre, el Consejo de Ministros aprobaba un Real Decreto-Ley que retrasaba un año la entrada en vigor, es decir, hasta el 1 de enero de 2027 para las empresas y el 1 de julio de 2027 para autónomos.
¿Por qué ese cambio súbito? Junts, haciéndose eco de las demandas de las organizaciones empresariales, ejerció la presión como sabe hacerlo, argumentando que los negocios necesitaban más tiempo. Además, y pese a que había transcurrido una década desde la entrada en vigor del SII, el Gobierno tampoco tenía listo el sistema equivalente para pymes y autónomos.
Y ahora, la UE
Pero las prisas, errores y negligencias no parecen tener coto. Así, lo que parecía ya resuelto, es decir, el calendario, ha vuelto a cuestionarse. Y, desde la esfera política, ha sido precisamente quien forzó el primer retraso, Junts, quien ha demandado al Ejecutivo que se lo piense, con una moción registrada en el Senado hace unos días.
El argumento es también de peso: el sistema Verifactu no tiene encaje en la normativa europea.
Esto es así porque en marzo de 2025, la Unión Europea aprobaba un paquete legislativo conocido por ViDA (VAT in the Digital Age, que traducido es el IVA en la era digital). El calendario completo de implantación abarca hasta 2035.
Pero, y aquí viene el ‘pero’ que afecta a Verifactu, el núcleo de este ViDA entra en vigor el 1 de julio de 2030 como tope. A partir de ese día, todos los países miembros deben contar con un sistema armonizado (este es el quid de la cuestión) de facturación electrónica obligatoria para operaciones intracomunitarias, así como de reporte digital de las transacciones casi en tiempo real (DDR en siglas en inglés).
La idea es que posibles fraudes con el IVA en el comercio de la UE se combatan con herramientas y marcos comunes, en lugar de que cada país vaya por su cuenta con sus propios sistemas, como ocurre ahora.
Lo llamativo es que, como se ha dicho, esta Directiva es de marzo de 2025, ¿por qué se ha seguido con el otro sistema?
Porque aquí está la clave de la polémica: España avanza con dos modelos propios —el SII para grandes empresas y Verifactu para el resto— sin que exista, según se ha denunciado, una hoja de ruta clara que explique cómo encajarán (si es que pueden encajar) esos sistemas con el modelo europeo cuando este sea obligatorio.
La Asociación Española de Asesores Fiscales (Aedaf) ha sido explícita exigiendo posponer Verifactu hasta que esté adaptado a ViDA. Se recuerda desde esta asociación que los profesionales deberán empezar a prepararse para la Directiva europea, como tarde, en 2029, sólo dos años después de que Verifactu entre en vigor.
Fernando Matesanz, coordinador del grupo de expertos en impuestos indirectos de la Aedaf, ha planteado además una duda de fondo: la coexistencia actual de Verifactu con el SII, dos sistemas que cubren operaciones muy similares, probablemente no sobrevivirá a la llegada de VIDA. Todo apunta a que, a partir de 2030, solo uno de los dos mecanismos seguirá vigente, lo que añade otra capa de incertidumbre sobre qué inversión está haciendo de más cada empresa.
¿Pagar dos veces o imponer el sentido común?
El problema se resume así en aplicar o no el sentido común. Si se persiste en que Verifactu entre en vigor en enero de 2027, y la Directiva VíDA entra en vigor (si se apuran al límite los plazos de transposición de la norma) en 2030, los sistemas de facturación que implantasen las empresas tendrían vigencia, como mucho, tres años.
Albert Folguera, también del grupo de expertos en impuestos indirectos de la Aedaf, ha ido más allá al criticar la dualidad del modelo español frente a sistemas más centralizados, como el italiano. En este, todas las facturas electrónicas se canalizan a través de un único punto.
La pregunta clave que plantean los fiscalistas es si tiene sentido obligar a todo el tejido empresarial español a una inversión tecnológica para cumplir una norma que, con toda probabilidad, habrá que reformar —o sustituir— antes de que termine la década.
A todo ello, el Gobierno calla, generando inquietud en las organizaciones empresariales, que no saben si habrá nuevo aplazamiento o no. Tienen motivos para sentirse inquietas, habida cuenta de que el anterior aplazamiento se produjo a menos de un mes de la entrada en vigor del sistema.
Y no es sólo la confusión en cuanto a plazos y modelos. Es también, obviamente, el coste de afrontar un cambio de sistema con fecha de caducidad se presume que cercana.
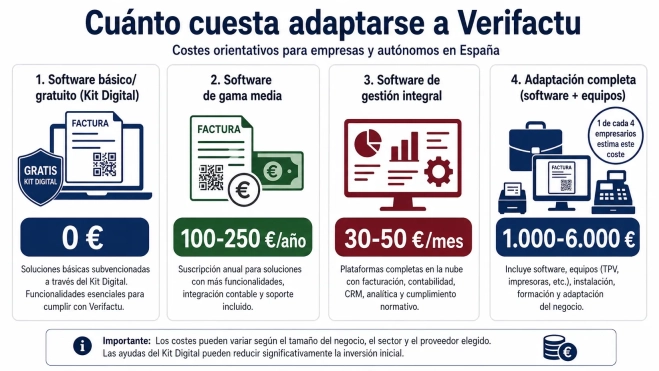
Según una encuesta realizada entre empresarios, el cálculo de la inversión para adaptar software y equipos a Verifactu estaría entre 1.000 y 6.000 euros. También puede optarse por licencias anuales de software, de entre 100 y 250 euros por ejercicio, o plataformas algo más complejas, con funciones añadidas de gestión, de entre 30 y 50 euros al mes.
Además, no solo es el coste de la licencia, también hay que sumar el de formación de personal, consultoría externa para migración de datos o adaptación de procesos, para la mayoría de pymes y autónomos que tienen externalizados sus servicios contables.
Cierto que algunos autónomos podrán acogerse a la aplicación gratuita de la Agencia Tributaria, para negocios con poca facturación. Pero, en cualquier caso, tendrán que realizar un esfuerzo económico y organizativo que habría que repetir en muy corto espacio de tiempo.
Si ya la comprensión del sistema y su entrada en vigor era compleja para muchos negocios de pequeña entidad, cabe imaginarse lo que puede ser que a la vuelta de dos o a lo sumo tres ejercicios, tengan que volver a empezar.
No, no es lo mismo Verifactu que factura electrónica
Como muchas veces se confunden estos dos conceptos, concluiremos esta información tratando de aclarar qué es cada cosa.
Verifactu es un sistema informático de facturación (SIF) que pretende combatir el fraude fiscal. Para ello exige que los registros sean íntegros, con trazabilidad e inalterables. Se trata de que no se facture en B. Los datos de la factura se envían de manera casi instantánea a la AEAT y la factura lleva un código QR que permite al cliente comprobar que esta declarada y registrada. Afecta a cualquier factura en cualquier formato.
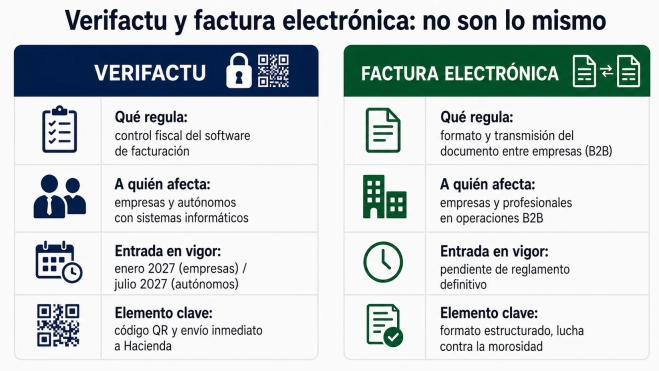
Factura electrónica obligatoria: regulada por la Ley Crea y Crece que pretende digitalizar las relaciones comerciales entre empresas y agilizar la gestión administrativa (y también luchar contra la morosidad). Aquí no se exige el reporte inmediato a Hacienda, sino el uso de un formato estructurado electrónico que sustituye al papel o al PDF en operaciones entre empresarios y profesionales. Su despliegue está pendiente de reglamento definitivo.
Es decir, Verifactu se centra en el control fiscal mientras la factura electrónica regula el formato y transmisión del documento entre empresas. Una empresa puede tener que cumplir ambas, una de ellas o ninguna, dependiendo de su actividad y volumen.
Añadir La Portada de Extremadura como fuente preferida de Google de forma gratuita.
Mantente informado con las últimas noticias de actualidad.